왜 카드값은 늘었을까?
휴대폰을 바꾸거나 정수기 같은 제품을 렌탈하다 보면 제휴카드 할인을 권유받을 때가 있습니다.
전월에 일정 금액 이상 카드를 사용하면 휴대폰 할부금이나 렌탈요금을 매달 할인해주는 방식입니다.
처음에는 꽤 괜찮다고 생각했습니다.
어차피 매달 생활비로 카드를 쓰고 있으니 필요한 금액만 채우고 할인까지 받으면 되는 것처럼 보였습니다.
할인을 받기 위해 카드를 쓰는 건지,
카드를 쓰다 보니 할인을 받는 건지
어느 순간 순서가 헷갈리기 시작했습니다.
특히 실적 기준에 조금 모자라는 달이면 더 그랬습니다.
“조금만 더 쓰면 이번 달 할인은 받을 수 있는데.”
그러면 원래 다른 방법으로 결제하려던 것까지 그 카드에 몰아서 사용하게 됩니다.
처음에는 할인받기 위한 합리적인 소비라고 생각했는데, 어느 순간 카드 사용액 자체가 늘고 있다는 생각이 들었습니다.
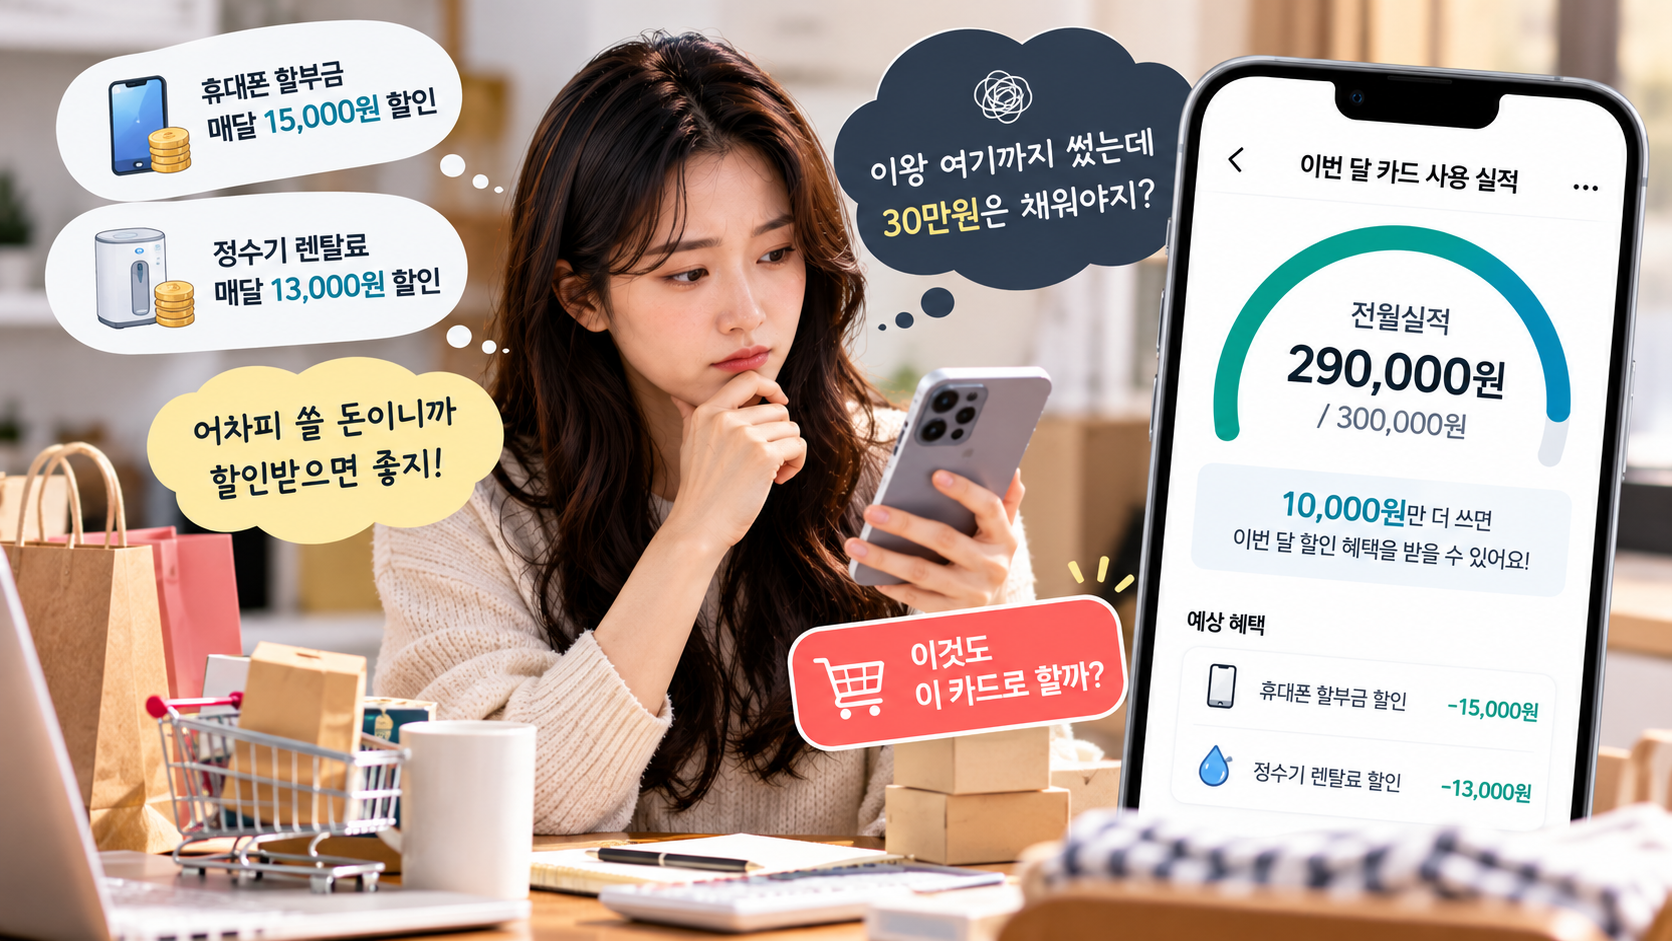
‘이왕 여기까지 썼는데’라는 생각
예를 들어 이해를 위해 가상의 제휴카드를 하나 생각해보겠습니다.
전월 이용금액 30만원을 채우면 다음 달 휴대폰이나 렌탈요금에서 1만5천원을 할인해주는 카드라고 가정하겠습니다.
| 이번 달 사용액 | 실적까지 남은 금액 | 예상 할인 |
|---|---|---|
| 20만원 | 10만원 | 1만5천원 |
| 27만원 | 3만원 | 1만5천원 |
| 29만원 | 1만원 | 1만5천원 |
※ 실제 특정 카드상품이 아니라 소비심리를 설명하기 위해 만든 가상 예시입니다.
20만원을 썼을 때는 10만원을 더 써야 한다는 생각이 먼저 듭니다.
그런데 29만원까지 사용했다면 어떨까요.
“1만원만 더 쓰면 1만5천원을 할인받는데?”
갑자기 마지막 1만원을 채우지 않는 것이 오히려 손해처럼 느껴질 수 있습니다.
↓
27만원까지 사용
↓
“3만원만 더 쓰면 된다”
↓
실적을 채우고 싶은 마음이 커짐
이런 심리는 연구에서도 비슷하게 관찰됐습니다
소비심리 연구에는 목표구배 효과(goal-gradient effect)라는 개념이 있습니다.
목표가 가까워질수록 그 목표를 완성하기 위한 행동이 더 강해질 수 있다는 의미입니다.
실제로 2006년 소비자 보상 프로그램을 분석한 연구에서는 무료 커피라는 보상에 가까워질수록 사람들이 커피를 구매하는 속도가 빨라지는 현상이 관찰됐습니다.
물론 이 연구가 ‘30만원 카드 실적’을 직접 연구한 것은 아닙니다.
다만 제가 카드 실적을 채울 때 느꼈던 “조금만 더 하면 혜택을 받을 수 있다”는 마음과 닮아 있는 부분이 있었습니다.
할인받으려고 더 쓰면 정말 절약일까?
여기서부터 계산이 조금 재미있어집니다.
앞의 가상 사례에서 원래 필요한 소비가 27만원이었다고 해보겠습니다.
그런데 30만원 실적을 채우기 위해 필요하지 않았던 3만원짜리 물건을 하나 더 샀다면 어떻게 될까요.
실적을 위해 추가 소비 3만원
받을 수 있는 할인 1만5천원
숫자만 보면 할인보다 추가 소비가 더 큽니다.
물론 이것만 보고 1만5천원을 손해 봤다고 단순 계산할 수는 없습니다.
추가로 산 물건에도 가치가 있기 때문입니다. 어차피 다음 주에 사야 할 생필품을 미리 샀다면 이야기가 달라집니다.
반대로 할인 실적을 채우려고 원래 사지 않았을 물건을 산 것이라면 한번 생각해볼 필요가 있습니다.
나는 이 돈을 썼을까?”
요즘 저는 이 질문이 제휴카드 할인액보다 더 중요하다고 생각합니다.
그래서 ‘쓰고 바로 갚기’를 해보려고 했습니다
카드 사용이 자꾸 늘어난다는 생각이 들면서 저 나름대로 방법을 하나 생각했습니다.
제휴 혜택에 필요한 실적까지만 카드를 사용하고, 사용한 금액은 가능한 한 바로 즉시결제하는 방식입니다.
그러면 통장에서 돈이 실제로 줄어드는 것이 바로 보이니 신용카드를 사용하면서도 체크카드처럼 관리할 수 있지 않을까 생각했습니다.
그런데 이것도 막상 해보니 생각처럼 쉽지 않았습니다.
한동안 그 카드로 생활비를 결제하다 보면 이미 휴대폰 간편결제에도 등록돼 있고, 온라인 쇼핑 결제수단에도 저장돼 있고, 지갑에서도 자연스럽게 그 카드를 꺼내게 됩니다.
30만원을 채웠다고 해서 다음 결제부터 갑자기 사용을 멈추는 것이 생각보다 어렵습니다.
신용카드는 돈을 쓰는 느낌도 조금 다를 수 있습니다
신용카드와 소비행동의 관계를 연구한 오래된 실험 중에는 현금보다 신용카드로 결제하는 상황에서 사람들이 더 높은 금액을 지불할 의향을 보인 결과도 있습니다.
연구에서는 이런 현상을 신용카드가 구매와 실제 대금 지급을 시간적으로 분리한다는 점 등과 함께 설명해왔습니다.
물론 신용카드를 쓰는 모든 사람이 과소비한다는 뜻은 아닙니다. 사람과 상황에 따라 소비행동은 얼마든지 달라질 수 있습니다.
다만 제 경우에는 즉시결제를 해보려 했던 이유가 여기에 있었습니다.
즉시결제를 하면 실제 돈이 줄어든 것이 바로 보입니다.
저에게는 그 작은 불편함이 오히려 “내가 지금 돈을 썼다”는 사실을 다시 느끼게 해주는 장치였습니다.
그렇다고 제휴카드가 나쁜 것은 아닙니다
제휴카드 혜택 자체는 잘 활용하면 분명 도움이 될 수 있습니다.
매달 어차피 나가는 식비, 주유비, 통신비 같은 생활비만으로 실적 기준을 충분히 채울 수 있다면 추가 소비 없이 할인을 받을 수 있기 때문입니다.
오히려 그런 경우라면 꽤 효율적인 할인일 수 있습니다.
제가 경계하게 된 것은 카드 자체가 아니라 ‘혜택을 놓치면 손해’라는 생각 때문에 소비가 바뀌는 순간입니다.
① 원래 필요한 생활비로 실적을 채우고
② 실적을 채우기 위한 새로운 소비는 만들지 않고
③ 가능하면 사용액을 중간중간 즉시결제하고
④ 실적을 채운 뒤에는 다른 결제수단으로 바꿔보려고 합니다.
완벽하게 지키기는 어렵겠지만, 적어도 할인 때문에 소비가 늘어나는지는 확인할 수 있을 것 같습니다.
예전에는 제휴카드를 볼 때 “한 달에 얼마를 할인받을 수 있지?”부터 계산했습니다.
그런데 직접 사용해보고 나서는 계산 순서를 바꿔야겠다는 생각이 들었습니다.
할인을 얼마나 받았는지가 아니라, 그 할인을 받기 위해 내 소비가 얼마나 달라졌는지.
결국 제휴카드를 잘 쓰는 방법은 혜택을 빠짐없이 챙기는 것만은 아닐지도 모르겠습니다.
할인받기 전에도 살 물건이었다면 그 할인은 진짜 절약에 가깝습니다.
하지만 할인 때문에 없던 소비가 생겼다면, 한 번쯤 이렇게 물어봐야겠습니다.
아니면 할인받기 위해 카드를 쓰고 있는 걸까?
· Kivetz, Urminsky & Zheng (2006), Journal of Marketing Research, 소비자 보상 프로그램과 목표구배 효과 연구
· Prelec & Simester (2001), Marketing Letters, 신용카드 결제와 지불의향에 관한 실험 연구
※ 카드별 전월실적 기준, 실적 제외 항목, 할인금액 및 즉시결제 처리 방식은 상품마다 다를 수 있습니다. 실제 혜택 적용 여부는 이용 중인 카드의 상품설명서와 카드사 안내를 확인하는 것이 정확합니다.
'경제 투자 쉽게 읽기' 카테고리의 다른 글
| 휴대폰 요금제 바꾸다 문득 궁금해졌다|왜 통신요금에 OTT가 자꾸 따라올까? (0) | 2026.09.28 |
|---|---|
| 같은 메뉴인데 배달앱에서는 왜 더 비쌀까?|배달비 말고 또 붙어 있는 가격 (0) | 2026.09.27 |
| KTX 예매하다 발견한 할인표|출발시간만 바꿨는데 기차값이 싸졌다 (0) | 2026.09.26 |
| 추석 귀향길 휴게소, 그냥 지나칠 수 있나요?|우리 가족은 핫도그와 소떡소떡이 필수 (0) | 2026.09.25 |
| 명절 고스톱, 점당 100원이면 괜찮을까?|놀이와 도박 사이 그리고 본전 생각 (0) | 2026.09.25 |


