주담대는 왜 4.66%일까?
한국은행이 기준금리를 올리거나 내렸다는 이야기가 나오면 자연스럽게 제가 받는 대출금리도 같이 움직일 것처럼 느껴집니다.
그런데 실제 은행 대출금리를 보면 숫자가 다릅니다.
현재 한국은행 기준금리는 연 3.00%인데, 오늘 발표된 2026년 8월 은행 주택담보대출 평균금리는 신규취급액 기준 연 4.66%였습니다.
그렇다면 그 사이의 1.66%p는 어디에서 생긴 걸까요?
그리고 기준금리가 움직이면 내 대출금리는 언제 바뀌는 걸까요?
우선 오늘 나온 숫자부터 봤습니다
한국은행이 2026년 9월 30일 발표한 8월 금융기관 가중평균금리를 보면 예금은행의 신규취급액 기준 전체 가계대출 금리는 연 4.76%였습니다.
그중 주택담보대출은 연 4.66%로 7월의 4.48%보다 0.18%p 올랐습니다.
일반신용대출은 더 높았습니다. 7월 5.97%에서 8월 6.33%로 올라 다시 6%대로 들어섰습니다.
여기서 주의할 점이 하나 있습니다.
이 4.66%는 현재 대출을 받은 모든 사람이 똑같이 적용받고 있다는 뜻이 아닙니다.
2026년 8월 중 은행이 새로 취급한 주택담보대출의 금리를 가중평균한 통계입니다.
이미 대출을 가지고 있는 사람의 실제 적용금리는 계약 시점과 금리 유형, 재산정 주기 등에 따라 다를 수 있습니다.
기준금리와 내 대출금리는 같은 금리가 아니었습니다
제가 가장 먼저 헷갈렸던 부분입니다.
한국은행 기준금리가 3%라고 해서 은행이 개인에게 3%로 돈을 빌려주는 것은 아닙니다.
기준금리는 한국은행의 통화정책 기준이 되는 금리입니다. 이 금리가 시장금리와 은행의 자금조달비용 등에 영향을 주고, 그 영향이 다시 대출금리로 전달됩니다.
주택담보대출 상품을 보면 COFIX나 금융채 금리처럼 대출금리의 출발점이 되는 지표를 볼 수 있는 이유입니다.
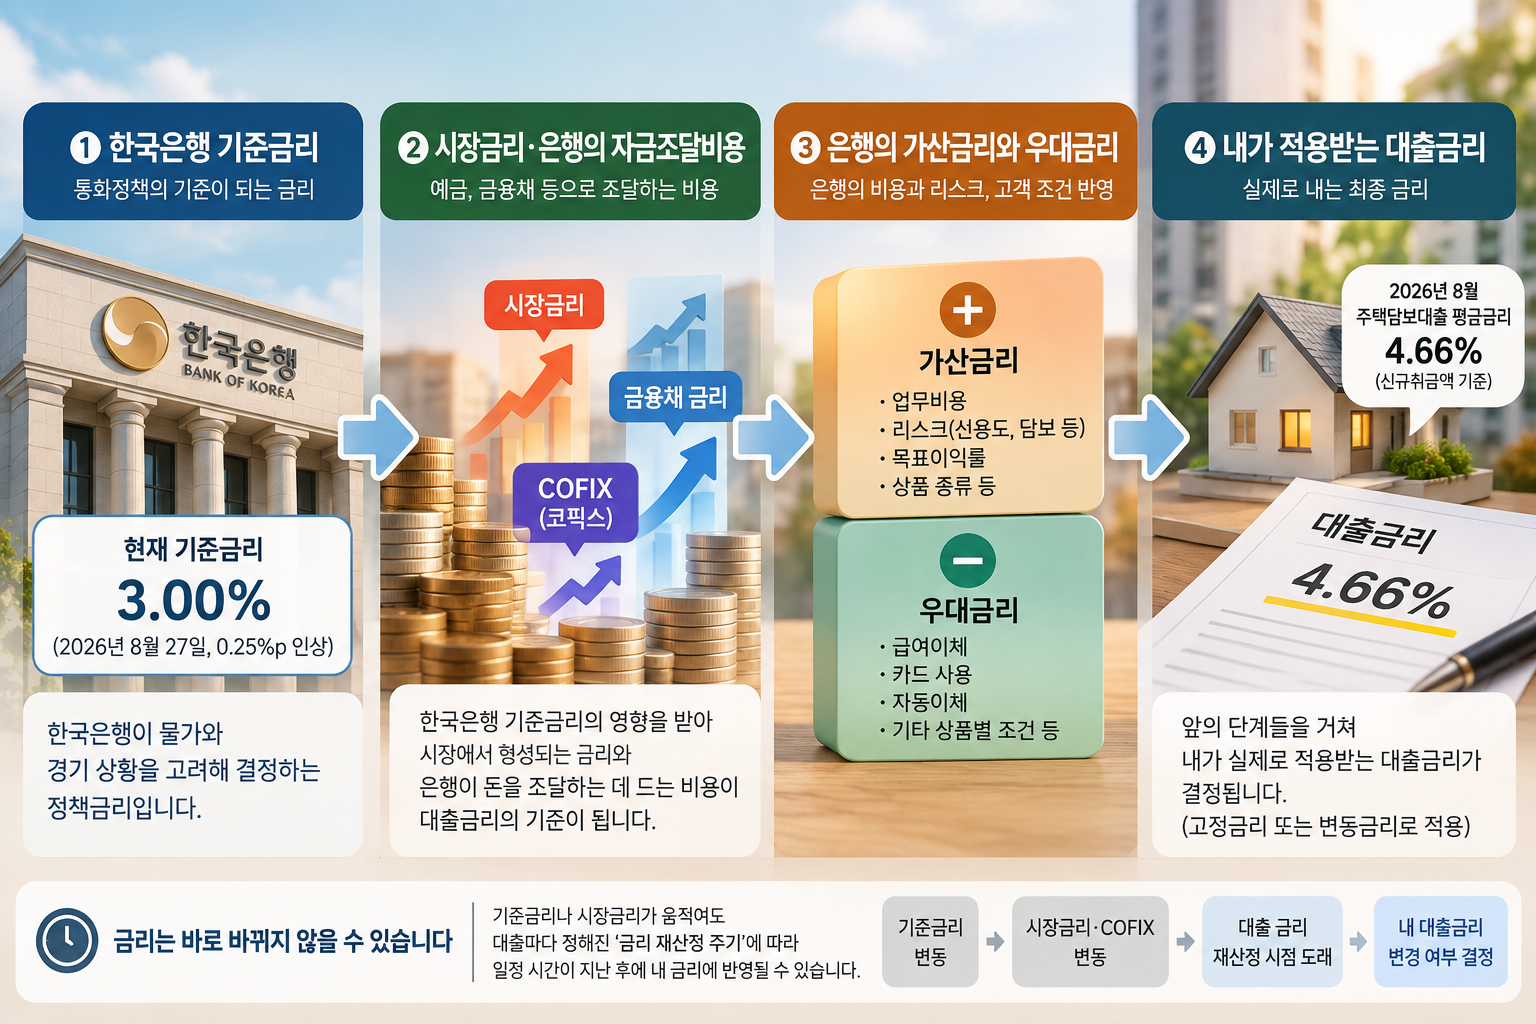
이렇게 놓고 보니 기준금리는 내 대출금리와 똑같은 숫자가 아니라 금리가 움직이기 시작하는 출발점에 더 가깝습니다.
COFIX는 왜 자꾸 등장할까?
주택담보대출을 알아보다 보면 'COFIX 연동'이라는 말을 자주 보게 됩니다.
처음에는 이것도 또 하나의 어려운 금융용어처럼 느껴졌습니다.
그런데 원리를 생각하면 조금 이해하기 쉽습니다.
은행도 우리에게 대출해줄 돈을 아무 비용 없이 가져오는 것이 아닙니다.
예금이나 적금 등 여러 방법으로 자금을 조달하고 그 과정에서 은행 역시 비용을 부담합니다.
COFIX는 이런 은행의 자금조달비용을 반영해 산출되는 지표입니다. 그래서 변동금리 주택담보대출의 기준으로 많이 활용됩니다.
"은행이 대출해줄 돈을 마련하는 데 드는 비용이 어느 정도인지 보여주는 대표적인 지표"
정도로 이해하면 대출상품을 볼 때 훨씬 편했습니다.
그런데 기준금리가 올랐는데 왜 내 대출은 그대로일까?
여기서 또 하나 궁금한 점이 생깁니다.
한국은행은 지난 8월 27일 기준금리를 2.75%에서 3.00%로 0.25%p 올렸습니다.
그렇다면 변동금리 대출을 받은 사람은 다음 날부터 바로 금리가 0.25%p 올라야 할 것 같지만, 반드시 그렇게 움직이는 것은 아닙니다.
이유 중 하나는 대출마다 금리를 다시 계산하는 시점이 정해져 있기 때문입니다.
변동금리라고 해도 매일 금리가 바뀌는 것이 아니라 상품 약정에 따라 일정한 주기로 기준금리를 다시 적용합니다.
그래서 시장의 금리가 먼저 움직이더라도 내 대출의 금리 재산정 시점이 아직 오지 않았다면 실제 적용금리는 당장 달라지지 않을 수 있습니다.
반대로 고정금리 대출이라면 약정한 고정기간 동안 시장금리가 움직여도 기존 약정금리가 유지되는 것이 기본입니다.
같은 은행에서 빌려도 금리가 다른 이유
여기까지 이해하고 나니 주변 사람들과 대출금리를 비교할 때도 단순히 숫자만 보면 안 되겠다는 생각이 들었습니다.
같은 은행에서 비슷한 시기에 돈을 빌려도 실제 적용금리가 다를 수 있습니다.
대출의 기준이 되는 금리에 은행이 정한 가산금리가 더해지고, 상품별 우대조건 등이 반영되기 때문입니다.
기준이 되는 금리 + 가산금리 - 우대금리
같은 구조로 이해할 수 있습니다.
다만 실제 산정방식과 적용항목은 은행과 대출상품에 따라 달라질 수 있습니다.
그래서 누군가 "나는 주담대 금리가 더 낮은데?"라고 하더라도 금리 숫자 하나만 놓고 내 대출과 비교하기는 어렵습니다.
고정인지 변동인지, 어떤 기준금리를 사용하는지, 대출 시점과 우대조건은 어떤지까지 봐야 합니다.
0.25%p 차이가 실제로는 얼마나 될까?
금리 이야기를 들으면 0.1%p나 0.25%p 정도는 별 차이가 없어 보일 때도 있습니다.
그런데 대출금액이 커지면 이야기가 달라집니다.
예를 들어 대출잔액이 3억원이라고 가정하고 다른 조건은 모두 같다고 단순 계산해보겠습니다.
300,000,000원 × 0.0025
= 연 750,000원
이를 12개월로 단순 환산하면
월평균 약 62,500원입니다.
0.25%p라는 숫자는 작아 보여도 3억원의 대출잔액에서는 연간 단순 이자 기준 75만원 차이가 생길 수 있는 셈입니다.
다만 이것은 금리 차이가 만드는 영향을 이해하기 위한 단순 계산입니다.
실제 월 상환액은 원금균등인지 원리금균등인지, 현재 남아 있는 원금과 기간은 얼마인지, 금리가 언제부터 변경되는지 등에 따라 달라집니다.
오늘 나온 4.66%가 더 눈에 들어온 이유
오늘 발표된 숫자를 보면서 흥미로웠던 점도 있습니다.
8월 신규취급 주택담보대출 평균금리는 7월 4.48%에서 4.66%로 0.18%p 올랐습니다.
같은 기간 고정형 주담대 평균금리는 4.88%, 변동형은 4.53%로 집계됐습니다.
즉 기준금리 하나만 움직였다고 해서 모든 대출금리가 똑같은 폭으로, 똑같은 시점에 움직이는 것이 아니라는 것을 실제 통계에서도 확인할 수 있습니다.
시장금리와 COFIX 같은 지표, 은행의 대출 구성과 가산·우대금리, 각 상품의 조건 등이 함께 작용하기 때문입니다.
그래서 내 대출에서는 무엇을 보면 될까?
금리 뉴스를 볼 때마다 은행의 모든 숫자를 찾아볼 필요까지는 없을 것 같습니다.
대신 이미 대출이 있다면 은행 앱이나 대출 약정서에서 몇 가지만 확인해도 내 금리가 어떻게 움직이는지 이해하기가 훨씬 쉬워집니다.
시장금리 변화가 내 대출에 영향을 줄 수 있는 구조인지 확인합니다.
② 어떤 기준금리를 사용하는지
COFIX인지 금융채 등 다른 지표인지 확인합니다.
③ 다음 금리 재산정 시점은 언제인지
변동금리라면 이 부분이 특히 중요합니다.
④ 현재 적용받고 있는 우대조건은 무엇인지
우대조건이 사라지면 기준금리가 그대로여도 실제 적용금리는 달라질 수 있습니다.
예전에는 기준금리가 오르면 내 대출금리도 바로 그만큼 오르는 줄 알았습니다.
그런데 자세히 들여다보니 기준금리와 내가 실제 내는 대출금리 사이에는 생각보다 여러 단계가 있었습니다.
기준금리는 출발점이고, 내 대출금리는 그 뒤 여러 과정을 거쳐 결정됩니다.
그래서 다음에 "기준금리가 올랐다"는 뉴스를 보게 된다면 기준금리 숫자만 보는 것보다 제 대출이 어떤 금리에 연동되어 있는지, 그리고 다음 재산정 날짜가 언제인지부터 한번 확인해보려고 합니다.
어쩌면 그 두 가지를 아는 것이 금리 뉴스를 내 생활의 숫자로 바꾸는 가장 쉬운 방법일지도 모르겠습니다.
· 한국은행 「통화정책방향」 2026.8.27
· 한국은행 「2026년 8월 금융기관 가중평균금리」 2026.9.30
※ 본문의 4.66% 등 대출금리는 예금은행의 2026년 8월 신규취급액 기준 평균 통계입니다. 개인에게 실제 적용되는 금리는 금융회사, 대출상품, 신용도, 담보조건, 우대조건 등에 따라 달라질 수 있습니다.
'경제 투자 쉽게 읽기' 카테고리의 다른 글
| 휴대폰 요금제 바꾸다 문득 궁금해졌다|왜 통신요금에 OTT가 자꾸 따라올까? (0) | 2026.09.28 |
|---|---|
| 30만원만 쓰면 할인이라는데 왜 카드값은 늘었을까?|제휴카드 실적을 채우는 심리 (0) | 2026.09.27 |
| 같은 메뉴인데 배달앱에서는 왜 더 비쌀까?|배달비 말고 또 붙어 있는 가격 (0) | 2026.09.27 |
| KTX 예매하다 발견한 할인표|출발시간만 바꿨는데 기차값이 싸졌다 (0) | 2026.09.26 |
| 추석 귀향길 휴게소, 그냥 지나칠 수 있나요?|우리 가족은 핫도그와 소떡소떡이 필수 (0) | 2026.09.25 |


